Türkiye Müteahhitler Birliği (TMB), 2026 yılının üçüncü çeyreğine ait İnşaat Sektörü Analizi Raporu’nu yayımladı. Raporda, inşaat sektörünün yılın ikinci çeyreğinde %1,9 daralarak son yıllardaki büyüme eğilimini kesintiye uğrattığı belirtildi. Yüksek finansman ve işçilik maliyetleri, özel sektör yatırımlarındaki zayıflama ve konut talebindeki gerilemenin yurt içindeki faaliyetleri sınırladığına dikkat çekilirken, yurt dışı müteahhitlik hizmetlerinde küresel finansman koşulları ve jeopolitik belirsizliklerin proje üstlenimlerini baskıladığı vurgulandı. Kamu yatırımları ve deprem bölgesindeki yeniden inşa faaliyetlerinin ise sektörü desteklemeyi sürdürdüğü ifade edildi.
Ekonominin genelinde 200’ün üzerinde alt sektöre yarattığı talep ve istihdam gücüyle lokomotif rol üstlenen inşaat sektörünün önde gelen kuruluşlarını temsil eden Türkiye Müteahhitler Birliği (TMB), ekonomi çevreleri ve sektör tarafından yakından takip edilen İnşaat Sektörü Analizi Raporu’nun 2026 yılı üçüncü çeyrek sayısını yayımladı. “Küresel Ekonominin Yeni Fay Hatları” başlıklı raporda, yurt içi ekonomik gelişmeler, inşaat sektörüne ilişkin temel göstergeler ve yurt dışı müteahhitlik hizmetlerinin performansı birlikte değerlendirilerek sektörün mevcut görünümü ile önümüzdeki döneme ilişkin beklentiler ele alındı.
Konut talebindeki zayıflama büyümeyi sınırlıyor
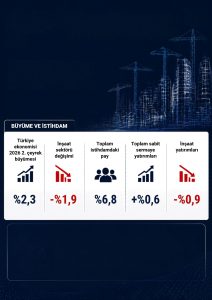
Raporda, Türkiye ekonomisinin 2026 yılının ikinci çeyreğinde %2,3 büyüdüğü, aynı dönemde inşaat sektörünün ise %1,9 daraldığı belirtildi. Böylece son yıllarda ekonominin üzerinde büyüme performansı sergileyen inşaat sektörünün büyüme eğilimi kesintiye uğradı. Yüksek finansman maliyetleri, sıkı kredi koşulları ve özel sektör yatırımlarındaki temkinli yaklaşım sektördeki daralmanın temel nedenleri arasında gösterildi. Deprem bölgesindeki yeniden inşa faaliyetleri ile kamu yatırımlarının sektörü desteklemeyi sürdürdüğü, buna karşın özel sektör yatırımlarındaki yavaşlama ve konut talebindeki zayıf görünümün genel büyüme performansını sınırladığı kaydedildi. Bu görünümün, sektörde kamu kaynaklı faaliyetlerin ağırlığını koruduğunu, özel sektör tarafında ise finansman ve talep koşullarının daha belirleyici hale geldiğini ortaya koyduğu ifade edildi.
2026 yılının ikinci çeyreğinde zincirlenmiş hacim endeksine göre toplam sabit sermaye yatırımları %0,6 artarken, inşaat yatırımları %0,9 azaldı. İnşaat sektörünün toplam istihdam içerisindeki payı ise %6,8 olarak gerçekleşti.
Maliyet baskısı sürüyor
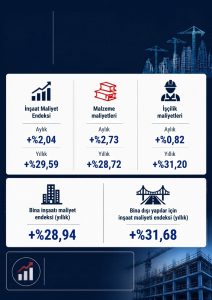
TÜİK tarafından açıklanan İnşaat Maliyet Endeksi, 2026 yılı Ağustos ayında aylık %2,04, yıllık %29,59 arttı. Malzeme maliyetleri aylık %2,73, yıllık %28,72 yükselirken işçilik maliyetlerindeki artış sırasıyla %0,82 ve %31,20 oldu. Aynı dönemde bina inşaatı maliyet endeksi yıllık %28,94, bina dışı yapılar için inşaat maliyet endeksi ise %31,68 artış kaydetti. Bina dışı yapılarda malzeme maliyetleri yıllık %31,65, işçilik maliyetleri %31,74 yükseldi.
Veriler, Ağustos ayında aylık maliyet artışının özellikle malzeme fiyatlarında belirginleştiğini, yıllık bazda ise işçilik maliyetlerindeki yükselişin yüksek seyrini koruduğunu gösterdi. Finansman giderleriyle birlikte artan maliyetlerin firmaların kârlılık yapısı üzerinde baskı oluşturduğu, talep koşullarının sınırlı kaldığı bu ortamda yeni yatırım ve proje kararlarında temkinli yaklaşımın devam ettiği belirtildi.
Üretim göstergelerinde toparlanma, ciroda aylık gerileme
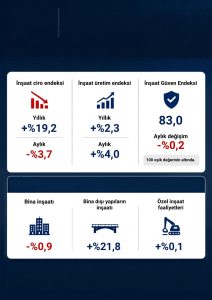
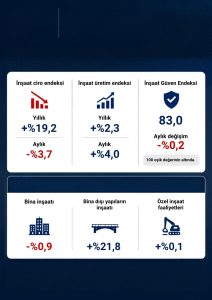
TÜİK verilerine göre, Ağustos ayında inşaat sektörü ciro endeksi yıllık bazda %19,2 artarken aylık bazda %3,7 geriledi. Aynı dönemde sanayi, inşaat, ticaret ve hizmet sektörleri toplam ciro endeksi yıllık %31,8, aylık %3,0 artış kaydetti.
Buna karşılık inşaat üretim endeksi Ağustos ayında yıllık %2,3, aylık %4,0 yükseldi. Alt sektörlerde bina inşaatı üretimi yıllık %0,9 azalırken, bina dışı yapıların inşaatında %21,8, özel inşaat faaliyetlerinde ise %0,1 artış gerçekleşti. Aylık bazda bina inşaatı endeksi %4,5, bina dışı yapıların inşaatı endeksi %2,2 ve özel inşaat faaliyetleri endeksi %3,8 yükseldi.
Üretim hacmindeki artışa karşın ciro endeksinin aylık bazda gerilemesi, sektörde nominal gelirlerle üretim faaliyetlerinin aynı yönde hareket etmediğini ortaya koydu.
Sektörde güven ve beklentiler zayıf seyrini koruyor
İnşaat Güven Endeksi, Eylül ayında bir önceki aya göre %0,2 gerileyerek 83,0 seviyesinde gerçekleşti. Endeksin 100 eşik değerinin altında kalmayı sürdürmesi, sektörde mevcut faaliyetlere ve gelecek döneme ilişkin beklentilerde kötümser görünümün devam ettiğine işaret etti.
Endeksin alt bileşenlerinde alınan kayıtlı siparişlerin mevcut düzeyi %1,9 artışla 80,4’e yükselirken, gelecek üç aylık dönemde toplam çalışan sayısına ilişkin beklenti %2,1 azalarak 85,5’e geriledi.
Türkiye İMSAD tarafından açıklanan İnşaat Malzemesi Sanayi Bileşik Endeksi de Ağustos ayında 1,1 puan düşüşle 72,0 seviyesine indi. Aynı dönemde Faaliyet Endeksi 1,0 puan düşüşle 121,6’ya, Güven Endeksi 1,0 puan azalışla 44,4’e, Beklenti Endeksi ise 1,0 puan gerileyerek 57,2’ye düştü. Faaliyet, güven ve beklenti göstergelerinin tamamında görülen gerileme, sektördeki ihtiyatlı görünümün inşaat malzemesi sanayisine de yansıdığını gösterdi.
Konut satışlarında ikinci el segmentindeki gerileme belirleyici oldu
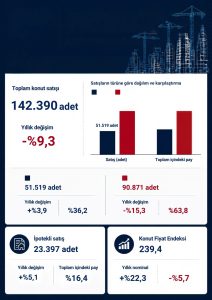
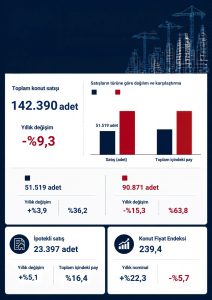
Türkiye genelinde toplam konut satışları Eylül ayında bir önceki yılın aynı ayına göre %9,3 azalarak 142 bin 390 adet olarak gerçekleşti. İlk el konut satışları %3,9 artışla 51 bin 519 adede yükselirken, ikinci el satışlar %15,3 azalarak 90 bin 871 adede geriledi. Böylece toplam satışlar içerisinde ilk el konutların payı %36,2, ikinci el konutların payı ise %63,8 oldu.
Ocak-Eylül döneminde toplam konut satışları %7,2 azalarak 1 milyon 92 bin 919 adede geriledi. İlk el satışlar aynı dönemde %0,6, ikinci el satışlar ise %10,0 azaldı. Bu görünüm, toplam konut satışlarındaki yıllık gerilemede ikinci el segmentinin belirleyici olduğunu ortaya koydu.
Konut satışlarının finansman yapısında ise ipotekli satışlardaki artış sürdü. Eylül ayında ipotekli konut satışları yıllık bazda %5,1 artarak 23 bin 397 adede yükselirken, diğer satışlar %11,6 azalışla 118 bin 993 adet olarak gerçekleşti. İpotekli satışların toplam satışlar içerisindeki payı %16,4 seviyesinde kaldı. Ocak-Eylül döneminde ipotekli satışlar %24,7 artarak 212 bin 210 adede ulaşırken, diğer satışlar %12,5 geriledi.
İpotekli satışlardaki artış kredi kanalıyla konut talebinde hareketlenmeye işaret etse de bu satışların toplam içerisindeki payının sınırlı kalması, finansman koşullarındaki zorlukların sürdüğünü gösterdi. Mevsim ve takvim etkilerinden arındırılmış verilere göre Eylül ayında ilk el konut satışları bir önceki aya göre %5,5 artarken, ikinci el satışlar aynı seviyede kaldı. Buna karşın ilk dokuz ayda toplam satışların geçen yılın gerisinde kalması, aylık hareketlenmenin henüz genel bir toparlanmaya dönüşmediğini ortaya koydu.
Konut fiyatlarında reel gerileme sürüyor
Türkiye Cumhuriyet Merkez Bankası (TCMB) tarafından açıklanan Konut Fiyat Endeksi, Eylül ayında bir önceki aya göre %1,2 artarak 239,4 seviyesine yükseldi. Endeks yıllık bazda nominal olarak %22,3 artarken reel olarak %5,7 azaldı. Böylece konut fiyatlarında nominal artış devam etmesine karşın enflasyondan arındırılmış fiyatlardaki gerileme sürdü.
Eylül ayında konut fiyatları aylık bazda İstanbul’da %2,0, Ankara’da %0,1 ve İzmir’de %1,0 arttı. Yıllık artış oranları ise İstanbul’da %26,8, Ankara’da %22,0 ve İzmir’de %21,0 olarak gerçekleşti.
İş yeri piyasasında da ikinci el segmentindeki gerileme toplam satışları aşağı çekti. Eylül ayında toplam iş yeri satışları yıllık bazda %3,8 azalarak 17 bin 345 adede geriledi. İlk el satışlar %13,2 artarken, ikinci el satışlar %10,5 azaldı. İpotekli iş yeri satışları %37,7 artış kaydetmesine rağmen toplam satışların gerilemesi, finansman kanalındaki hareketlenmenin ticari gayrimenkul talebindeki zayıflığı telafi etmekte yeterli olmadığını gösterdi. Ocak-Eylül döneminde toplam iş yeri satışları %5,1 azalırken ilk el satışlar %4,2 arttı, ikinci el satışlar ise %8,6 geriledi.
Yapı ruhsatlarındaki artış, tamamlanan yapılara aynı ölçüde yansımadı
TÜİK tarafından açıklanan Yapı İzin İstatistikleri’ne göre, 2026 yılının ilk çeyreğinde yapı ruhsatı verilen bina sayısı yıllık bazda %19,6, daire sayısı %37,0 ve toplam yüzölçümü %26,1 arttı. Yapı ruhsatı verilen toplam yüzölçümün %72,8’i belediyeler, %27,2’si ise diğer yetkili idareler tarafından gerçekleştirildi.
Aynı dönemde yapı kullanma izin belgesi verilen bina sayısı yıllık bazda %4,8, daire sayısı %10,1 ve toplam yüzölçümü %3,5 yükseldi. Kullanma izin belgesi verilen toplam yüzölçümün %82,6’sı belediyeler, %17,4’ü ise diğer yetkili idareler tarafından verildi.
Yapı ruhsatlarında bina, daire ve yüzölçümü bakımından kaydedilen çift haneli artışlar yeni yapı üretimine yönelik faaliyetlerde genişlemeye işaret ederken, yapı kullanma izin belgelerindeki daha sınırlı artış ruhsat aşamasındaki hareketliliğin tamamlanan yapılara aynı ölçüde yansımadığını gösterdi.
Yurt dışı müteahhitlik hizmetlerinde ivme kaybı sürüyor
Raporda, Türk inşaat sektörünün yurt dışı müteahhitlik hizmetlerinde küresel finansman koşulları ve jeopolitik gelişmelerin etkisiyle zayıf seyrin devam ettiği belirtildi. Ocak-Eylül 2026 döneminde yurt dışında toplam 4,9 milyar ABD doları tutarında 97 proje üstlenildi. Böylece sektörün 1972 yılında Libya ile başlayan yurt dışı faaliyetlerinden bu yana üstlendiği proje sayısı 12 bin 987’ye, toplam proje portföyünün büyüklüğü ise 568,9 milyar ABD dolarına ulaştı. Yurt dışında iş üstlenilen ülke sayısı Kanada’nın da eklenmesiyle 139’a yükseldi.
Yılın ilk üç çeyreğinde en çok iş üstlenilen ülke 1,1 milyar ABD doları ile Suudi Arabistan oldu. Romanya 670 milyon ABD doları ile ikinci, Libya ise 635,8 milyon ABD doları ile üçüncü sırada yer aldı. Özellikle Orta Doğu başta olmak üzere önemli pazarlardaki belirsizliklerin yatırım kararları ve proje finansmanı üzerinde baskı oluşturduğu kaydedildi.
1972-2026 Ocak-Eylül dönemindeki toplam proje bedellerinin bölgesel dağılımında Avrasya %42,47 ile ilk sırada yer aldı. Avrasya’yı %25,32 ile Orta Doğu, %18,43 ile Afrika, %10,42 ile Avrupa, %2,54 ile Güney Asya ve Uzak Doğu, %0,81 ile Kuzey ve Güney Amerika izledi. Uzun dönemli dağılım, Türk müteahhitlerinin geniş bir coğrafyada faaliyet gösterdiğini ortaya koyarken, proje bedellerinin belirli bölgelerde yoğunlaşmasının bu pazarlardaki siyasi, ekonomik ve finansal gelişmelere duyarlılığı artırdığına da işaret etti.
Türk müteahhitleri uluslararası konumunu koruyor
Engineering News-Record (ENR) dergisinin 2026 yılı “Dünyanın En Büyük 250 Uluslararası Müteahhidi” listesinde Türkiye, 49 firmayla Çin’in ardından ikinci sıradaki yerini korudu. Çin 75 firmayla ilk sırada yer alırken, ABD 41 firmayla üçüncü oldu. Listede dokuz Türk firması ilk 100 içerisinde yer aldı; önceki yıl listede bulunmayan yedi Türk firması da bu yıl listeye girdi.
ENR’nin 2026 listesinde yer alan 250 uluslararası müteahhitlik firmasının 2025 yılı uluslararası inşaat gelirleri toplamı 550,6 milyar ABD dolarına ulaştı. Bir önceki yıl 501,2 milyar ABD doları olan toplam gelir böylece yıllık bazda %9,7 arttı. Bununla birlikte raporda, küresel müteahhitlik pazarında jeopolitik istikrarsızlık, tedarik zincirlerindeki aksamalar, inşaat maliyetlerindeki değişkenlik ve proje takvimlerine ilişkin risklerin firmaların faaliyet ortamını zorlaştırdığına dikkat çekildi.
Türk firmalarının uluslararası gelirlerinde ulaştırma ve genel bina projeleri öne çıktı. Ulaştırma projelerinden yaklaşık 8,79 milyar ABD doları, genel bina projelerinden ise 8,50 milyar ABD doları gelir elde edildi. Bu iki alanın toplam payı yaklaşık %69 oldu. Endüstriyel tesisler ve petrol başlığının payı %11,8, enerji projelerinin payı ise %9,7 düzeyinde gerçekleşti.
Raporda, Türk müteahhitlerinin rekabetçi maliyet yapısı, hızlı mobilizasyon kabiliyeti, tasarım-yapım deneyimi ve zorlu pazarlarda çalışma tecrübesinin uluslararası pazarlardaki önemli avantajlar arasında yer aldığı belirtildi. Buna karşılık, bazı rakip ülkelerin inşaat hizmetlerini ekipman tedariki ve uzun vadeli finansmanla birlikte sunabilmesinin rekabeti farklılaştırdığına dikkat çekildi.