Garanti BBVA’nın ödeme ve e-para kuruluşu Tami; Çoklu Banka POS, CepPOS, linkle ödeme ve dijital cüzdan çözümleriyle farklı ölçeklerdeki işletmelerin değişen ihtiyaçlarına yanıt veriyor. Tami Genel Müdürü Melda Çetin, ödeme teknolojilerinin işletmeler için yalnızca tahsilat aracı olmaktan çıkarak müşteri deneyimi, operasyonel verimlilik ve büyüme stratejisinin önemli bir parçasına dönüştüğünü belirtiyor. Ipsos Türkiye ile 1.207 işletmenin katılımıyla gerçekleştirilen araştırmanın sonuçları, işletmelerin yeni nesil ödeme çözümlerine yönelik potansiyelini ortaya koyarken, dijital ödeme teknolojilerinin kullanımında güven, kolaylık ve somut faydanın belirleyici rolüne işaret ediyor. Gömülü finans yaklaşımıyla ödeme süreçlerini işletmelerin kullandığı platformlara entegre etmeye odaklandıklarını ifade eden Çetin, önümüzdeki beş yılda yapay zekâ, dijital cüzdanlar ve yeni nesil ödeme teknolojileriyle daha akışkan, erişilebilir ve kişiselleştirilmiş bir ödeme deneyiminin öne çıkacağını vurguluyor.
Tami’yi kurarken ödeme dünyasında nasıl bir ihtiyaç gördünüz? Bugün geriye baktığınızda Tami’nin ürünleri, kullanıcıları ve iş yapış biçimi açısından nasıl bir noktaya geldiğini düşünüyorsunuz?
Tami’yi, ödeme dünyasının ve ticaretin hızla değiştiği bir dönemde işletmelerin ve bireylerin ödeme süreçlerini daha rahat, kolay ve güvenli hale getirmek amacıyla kurduk. Özellikle e-ticaretin büyümesiyle birlikte ödeme deneyiminde hız, kolaylık ve güven daha fazla önem kazandı. Piyasada gördüğümüz ihtiyaç, farklı kullanıcıların kendi iş modeline ve günlük hayatına uyum sağlayan, ödeme süreçlerini kolaylaştıran çözümlere daha hızlı erişebilmesiydi.
Bu yaklaşımın temelinde müşteriyi gerçekten anlamak var. Garanti BBVA’da “Radikal Müşteri Perspektifi” olarak tanımladığımız yaklaşımda müşterinin sesini önemli bir pusula olarak görüyor, süreçlere ve ürünlere müşterinin gözünden bakıyoruz. Buradaki amaç, müşterinin bugün neye ihtiyaç duyduğunu anlamanın ötesinde, değişen beklentilerini ve gelecekte karşılaşabileceği ihtiyaçları da öngörmek. Bir ürün ya da süreç tasarlarken, kurumun işleyişinden önce müşterinin deneyimine bakıyor; nerede zorlandığını, hangi noktada daha fazla kolaylığa ihtiyaç duyduğunu ve hayatını nasıl daha iyi hale getirebileceğimizi sorguluyoruz.
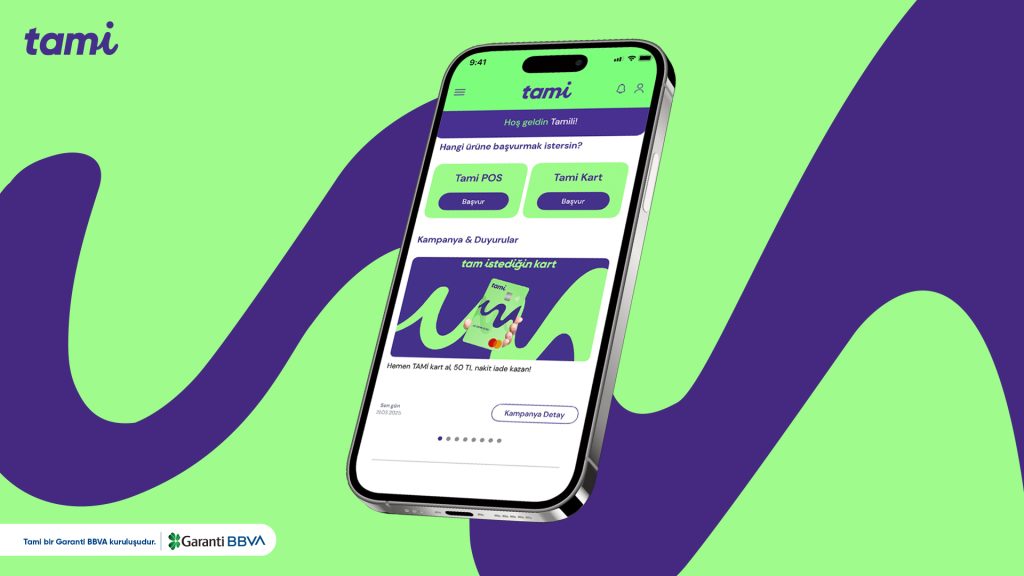
Tami’de de bu bakış açısını fintek çevikliğiyle birleştiriyoruz. Müşterilerden gelen geri bildirimleri ürün geliştirme süreçlerimize sistematik biçimde taşıyor, ürünlerimizi gerçek ihtiyaçlardan hareketle şekillendiriyoruz. İsmimizin açılımı “Tam İstediğin Gibi”; bizce bu yaklaşımımızı en iyi şekilde anlatıyor.
Kasım 2024’te başlayan yolculuğumuzun ikinci yılındayız. Tami bugün Çoklu Banka POS, linkle ödeme, mobil POS, açık ve kapalı devre cüzdanlar, ön ödemeli kartlar ve dijital ödeme altyapılarıyla hem işletmelere hem bireylere hizmet veren geniş bir finansal teknoloji platformuna dönüştü. İşletmelerin farklı ödeme kanallarını yönetmesine, kendi sistemleriyle entegre olmasına ve ödeme süreçlerini tek platform üzerinden takip etmesine imkân sağlayan bir yapı sunuyoruz.
Tami’nin KOBİ’lere ve işletmelere sunduğu çözümler hangi ihtiyaçlardan yola çıkıyor? Farklı iş modellerinin ödeme ihtiyaçları nasıl değişiyor ve Çoklu Banka POS, CepPOS, linkle ödeme ve cüzdan gibi çözümler bu ihtiyaçlara nasıl cevap veriyor?
KOBİ’lerde en sık karşılaştığımız ihtiyaç, ödeme alma süreçlerinin işletmenin iş modeline göre yeterince esnek olmaması ve farklı işlemleri yönetmenin zaman alması. İşletmelerin satış modeli çeşitlendikçe ödeme ihtiyaçları da farklılaşıyor. Sabit mağazası olan bir işletmenin önceliğiyle sahada çalışan, sosyal medya üzerinden satış yapan veya e-ticarete yeni başlayan bir işletmenin ödeme süreci aynı şekilde ilerlemiyor.
Bu nedenle ürün geliştirirken işletmenin hangi sektörde faaliyet gösterdiğinin yanında müşterisiyle nerede ve nasıl buluştuğuna, satış sürecini nasıl yönettiğine ve tahsilatın işinin hangi aşamasında gerçekleştiğine bakıyoruz. Çoklu Banka POS, farklı bankalarla çalışan işletmelerin ödeme, taksit ve raporlama süreçlerini tek platform üzerinden yönetmesini sağlıyor. CepPOS, sabit bir satış noktası olmayan işletmeler için NFC özellikli Android telefon ve tabletleri POS’a dönüştürüyor. Linkle ödeme, özellikle sosyal medya ve uzaktan satış yapan işletmelerin teknik entegrasyona ihtiyaç duymadan ödeme almasını sağlıyor.
Bunun yanında ortak ödeme sayfası ve entegrasyon altyapımızla işletmelerin online satış süreçlerini de kolaylaştırıyoruz. Hazır ödeme sayfası ve Masterpass entegrasyonu farklı ihtiyaçlara hızlı şekilde cevap verirken, geliştirici portalımız üzerinden işletmeler kendi sistemleriyle Tami ürünlerini entegre edip test edebiliyor. İşletmeler Tami’nin sunmuş olduğu portalı, tüm işlemlerini ve raporlarını istedikleri detayda görmek için rahatlıkla kullanabiliyorlar.
Diğer yandan cüzdanlar da finansal yönetim için öneme sahip hale geldi ve işletmeler tarafından çok fazla talep ediliyor. Cüzdanlar artık yalnızca para saklanan yerler değil. Kullanıcının sadakat verisini, harcama davranışını ve markayla olan ilişkisini taşıyan stratejik merkezlere dönüşüyor. Markalar kendi ekosistemlerinde; bakiye yükleme, ödül ve kampanya yönetimi, harcama takibi, müşteri etkileşimi gibi süreçleri uçtan uca yönetebilir hale geliyor. Bu esnek yapı geleceğin ticaretinde işletmeler açısından büyük bir rekabet avantajı yaratabilir. Cüzdanları işletmelerin isteklerine göre açık devre, kapalı devre olarak planlayabiliyoruz, ayrıca yapının gerekliliğine göre kurumsal cüzdan gibi farklı özellikler de yaratıp işletmenin para transferlerini istediği koşullarda gerçekleştirmelerini sağlıyoruz.
Buradaki yaklaşımımız, farklı ölçek ve satış modellerine uyum sağlayabilen esnek bir ödeme altyapısı sunmak. İşletmenin çalışma biçimi değiştikçe ödeme ihtiyacı da değişebiliyor; Tami’nin ürün yapısını bu değişime eşlik edecek şekilde geliştiriyoruz.
Tami’nin büyüme stratejisinde iş birlikleri nasıl bir yere sahip?
Ekosistem iş birlikleri, Tami’nin büyüme stratejisinin önemli bir parçası. Finansal hizmetlerin müşterinin kullandığı ticari platformların ve günlük süreçlerin içine daha fazla yerleştiği gömülü finans yaklaşımının yükselişte olduğunu görüyoruz. Bu yaklaşım, finansal hizmetlere ayrı bir kanaldan erişmek yerine ihtiyaç duyulan anda, işlemin gerçekleştiği akışın içinde ulaşılmasını sağlıyor. Biz de bu bakış açısını ödeme deneyimine ve ticaret süreçlerine taşıyacak iş birliklerine odaklanıyoruz.
Ödeme altyapısının işletmenin kullandığı platformların içine yerleşmesi, finansal hizmetlere ihtiyaç duyulan anda ve işlemin doğal akışı içinde erişilmesini mümkün kılıyor.
Kivi e-Dönüşüm ile gerçekleştirdiğimiz entegrasyon bunun iyi bir örneği. Kivi ERP kullanan işletmeler, e-fatura oluştururken aynı anda Tami Sanal POS üzerinden ödeme linki oluşturabiliyor ve tahsilatı aynı akış içinde tamamlayabiliyor. Böylece ödeme, işletmenin kullandığı finansal sürecin ayrı bir adımı olmaktan çıkıp sürecin içine yerleşiyor.
Vendapp Pay iş birliğinde ise Tami’nin kapalı devre cüzdan altyapısını otomat sektörüne taşıyarak kullanıcıların bakiye yükleme ve alışveriş süreçlerini dijitalleştiriyoruz.
Önümüzdeki dönemde de Tami’nin ödeme altyapısını farklı sektörlerin kullandığı teknoloji ve hizmetlerle buluşturan, finansal hizmetleri ticari süreçlerin doğal bir parçası haline getiren iş birliklerine odaklanacağız.
Ipsos Türkiye ile gerçekleştirdiğiniz araştırmada 1.207 işletmenin ödeme alışkanlıklarını incelediniz. Araştırmanın sizin açınızdan en dikkat çekici sonuçları neler oldu? Türkiye’de işletmelerin dijital ödeme dönüşümünü bugün hangi noktada görüyorsunuz?
Ipsos Türkiye ile gerçekleştirdiğimiz araştırmada en dikkat çekici sonuçlardan biri, Türkiye’nin dijital ödeme alanında ulaştığı seviyenin işletmeler tarafında da güçlü bir karşılık bulması. Türkiye, ödeme teknolojilerinin kullanımı ve dijital ödeme altyapısı açısından dünyada oldukça iyi bir konumda. Ipsos ile gerçekleştirdiğimiz araştırma da işletmelerin ödeme alma tarafında dijital çözümleri yoğun biçimde kullandığını ortaya koyuyor.
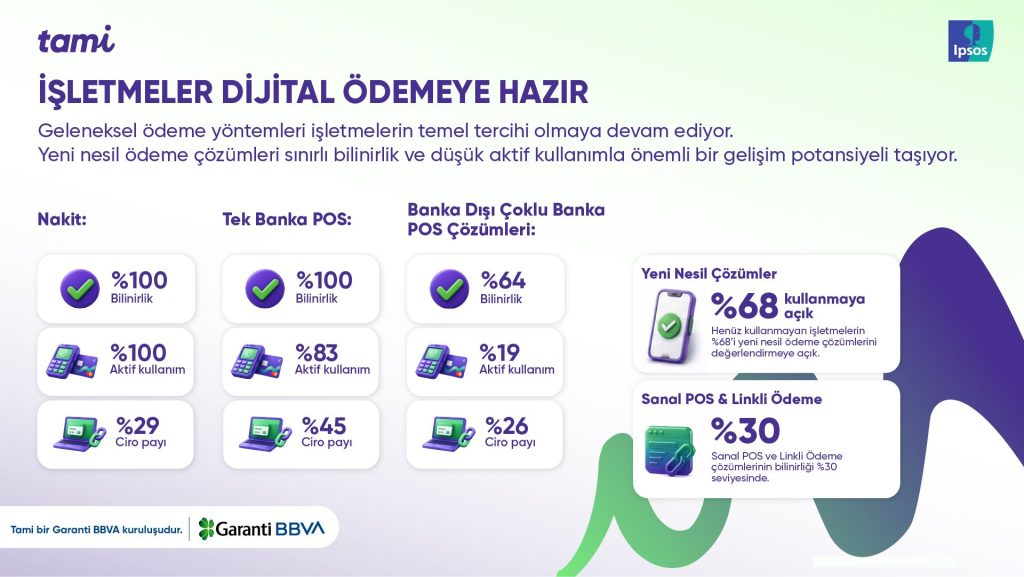
Bununla birlikte, yeni nesil ödeme çözümleri açısından önümüzde önemli bir potansiyel olduğunu da görüyoruz. İşletmelerin yüzde 80’i banka POS’larıyla çalışırken, yüzde 83’ü ödeme kuruluşlarıyla entegre ek bir çözüm kullanmıyor. Buna karşılık, bu çözümleri henüz kullanmayan işletmelerin yüzde 68’i yeni nesil ödeme çözümlerini değerlendirmeye açık olduğunu belirtiyor.
Ben bu tabloyu, Türkiye’de işletmelerin dijital ödeme konusunda güçlü bir deneyim biriktirdiği ve şimdi bu deneyimi daha farklı ödeme çözümleriyle genişletmeye hazır olduğu şeklinde okuyorum. Burada güven, kullanım kolaylığı ve işletmeye sağlanan fayda belirleyici oluyor. Önümüzdeki dönemde ödeme teknolojilerinin işletmelerin günlük işleyişine daha fazla entegre olmasıyla birlikte bu dönüşümün hız kazanacağını düşünüyorum.
Araştırmada, yeni nesil ödeme çözümlerini henüz kullanmayan işletmelerin yüzde 68’inin bu çözümleri değerlendirmeye açık olduğu görülüyor. Bu tablo size ne söylüyor? İşletmeler teknolojiye açıkken onları yeni çözümleri kullanmaya geçiren ya da bu geçişi yavaşlatan temel unsurlar neler?
Bu tablo Türkiye’de işletmelerin teknolojiye yaklaşımının oldukça olumlu olduğunu söylüyor. Görüyoruz ki asıl mesele artık işletmeleri dijital çözümlerle tanıştırmak değil, bu çözümlerin işletmenin günlük hayatında gerçekten anlamlı bir karşılık bulduğunu anlatabilmek.
Burada sektörün sorumluluğu, teknolojiyi işletmelerin anlayabileceği, kolayca kullanabileceği ve güven duyabileceği bir deneyime dönüştürmek. Bir işletme yeni bir ödeme çözümüne geçtiğinde bunun karşılığını daha kolay tahsilat, daha iyi müşteri deneyimi, daha fazla kontrol veya zaman tasarrufu olarak görebilmeli. Geçiş kararını belirleyen temel unsur da teknolojiye erişimden çok, o teknolojinin işletmeye ne kattığının net olması.
İlerleyen dönemlerde ödeme sistemlerinde rekabetin, kimin daha fazla özellik sunduğundan çok, kimin bu teknolojileri işletmeler için daha anlaşılır ve hayatın doğal bir parçası haline getirebildiği üzerinden şekilleneceğini düşünüyorum. Tami olarak da kendimizi burada konumlandırıyoruz. Teknolojiyi işletmeler için ulaşılabilir, anlaşılır ve güvenilir hale getirerek dijital dönüşümün hızlanmasına katkı sunuyoruz.
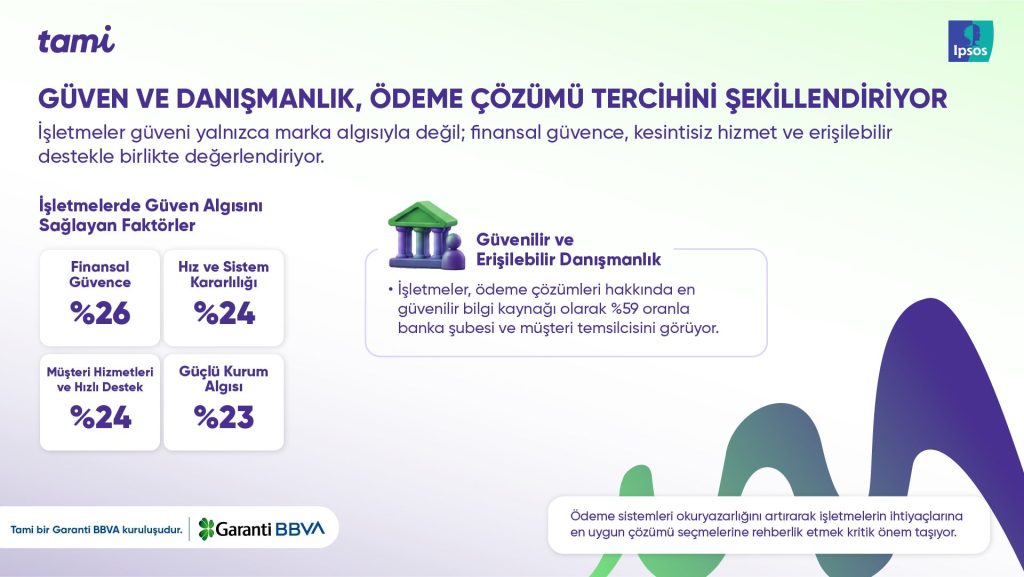
Araştırmada güvenin; finansal güç, teknik süreklilik, güvenlik ve ulaşılabilir destek gibi unsurlarla şekillendiği görülüyor. Ödeme teknolojilerinde güveni nasıl inşa ediyorsunuz?
Ödeme teknolojilerinde güveni, güçlü bir finansal altyapı, kesintisiz teknoloji ve gelişmiş güvenlik yetkinliklerinin birlikte çalışmasıyla inşa ediyoruz. Tami olarak müşterilerimize Garanti BBVA’nın banka ölçeğindeki teknoloji ve güvenlik altyapısından güç alarak hizmet veriyoruz. Garanti BBVA’nın güçlü risk yönetimi yaklaşımı, gelişmiş dolandırıcılık önleme sistemleri ve regülasyon uyumu, müşterilerimize güvenli bir ödeme deneyimi sunmamızın temelini oluşturuyor.
Yapay zekâ da ödeme deneyiminde güvenliği destekleyen önemli teknolojilerden biri. Yapay zekâ; dolandırıcılık önleme, müşteri davranışlarını analiz etme ve risk yönetimi gibi alanlarda önemli katkılar sağlıyor. Bunun yanında güvenin önemli bir boyutunun da müşterinin ihtiyaç duyduğunda ulaşabileceği bir muhatabının olması olduğunu düşünüyoruz. Tami ekipleriyle müşterilerimize ihtiyaç duydukları noktalarda destek oluyor, ödeme süreçlerinde karşılaşabilecekleri sorunların çözümünde yanlarında oluyoruz. Önümüzdeki dönemde ödeme sistemlerinin daha akıllı ve öngörülebilir hale gelmesiyle birlikte bu teknolojilerin güvenli ve akıcı bir ödeme deneyiminin parçası olmaya devam edeceğini düşünüyoruz.
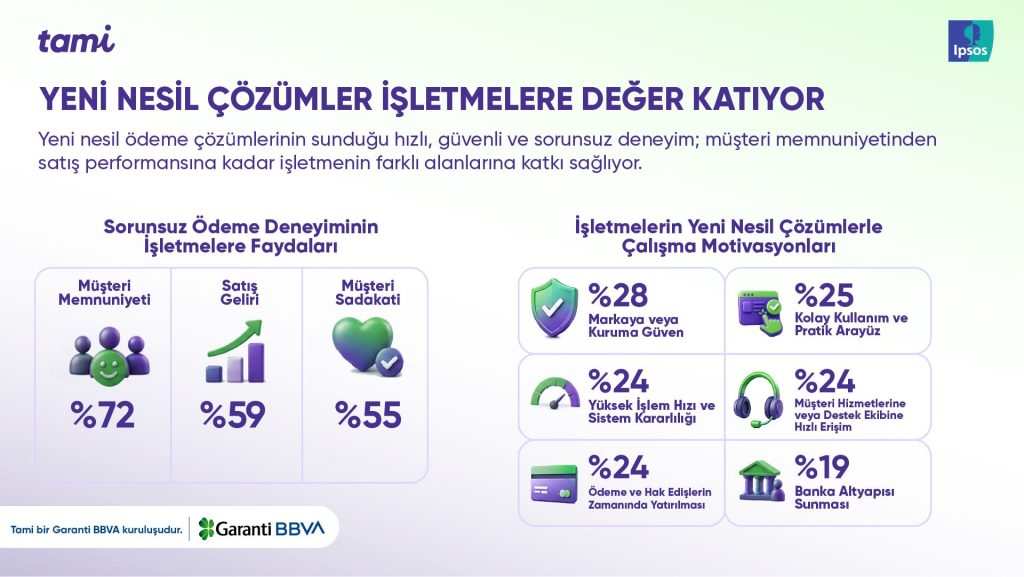
Ödeme deneyiminin işletmelerin büyümesine katkısını nasıl değerlendiriyorsunuz? Ipsos araştırmanızda işletmelerin yüzde 72’si sorunsuz ödeme deneyiminin müşteri memnuniyetini, yüzde 59’u satış gelirlerini, yüzde 55’i ise müşteri sadakatini artırdığını belirtiyor. Bu sonuçlar ödeme sistemlerinin işletmeler açısından değişen rolü hakkında ne söylüyor?
Ödeme deneyiminin işletmeler açısından giderek daha stratejik bir rol üstlendiğini düşünüyorum. Müşterinin alışveriş sırasında tercih ettiği yöntemle, hızlı ve sorunsuz şekilde ödeme yapabilmesi satın alma deneyiminin önemli bir parçası. Ödeme aşamasındaki kolaylık, müşterinin alışverişi tamamlama kararından markayla kurduğu ilişkiye kadar uzanan bir etki yaratabiliyor.
Ipsos araştırmamızın sonuçları da bunu net biçimde ortaya koyuyor. İşletmelerin yüzde 72’si sorunsuz ödeme deneyiminin müşteri memnuniyetini, yüzde 59’u satış gelirlerini, yüzde 55’i ise müşteri sadakatini artırdığını belirtiyor. Bu sonuçlar, ödeme sistemlerinin işletmeler açısından tahsilatın ötesinde bir değer alanına dönüştüğünü gösteriyor.
Ödeme altyapısının işletmenin operasyonlarına sağladığı katkı da giderek önem kazanıyor. Farklı kanallardan gelen ödemelerin yönetilmesi, işlemlerin takip edilebilmesi, raporlama ve finansal akışın daha görünür hale gelmesi işletmelerin günlük işleyişini kolaylaştırıyor. Önümüzdeki dönemde ödeme sistemlerinin satış, müşteri ilişkileri ve finansal yönetim süreçleriyle daha fazla bütünleşeceğini düşünüyorum. Tami olarak da bu dönüşümde işletmelerin ödeme süreçlerini daha kolay yönetmesine ve bu süreçlerden daha fazla değer yaratmasına odaklanıyoruz.
Önümüzdeki beş yılda ödeme deneyiminin nasıl değişeceğini düşünüyorsunuz? Dijital cüzdanlar, mobil POS, QR ve temassız ödemeler, açık bankacılık ve yapay zekâ bu dönüşümün neresinde olacak? Tami kendisini bu geleceğin neresinde konumlandırıyor?
Önümüzdeki beş yılda ödeme deneyiminin daha hızlı, daha akışkan ve giderek daha görünmez hale geleceğini düşünüyorum. Kullanıcının ödeme yapmak için attığı adımlar azalırken, dijital cüzdanlar, mobil POS, QR ve temassız ödeme gibi teknolojiler farklı alışveriş senaryolarında daha fazla kullanılacak. Açık bankacılık da farklı finansal hizmetlerin birbiriyle daha kolay bağlantı kurmasını sağlayarak bu dönüşümü destekleyecek.
Yapay zekâ ise bu deneyimin arka planında giderek daha fazla rol üstlenecek. Bugün ödeme davranışlarını anlamak ve riskleri tespit etmek için kullandığımız yapay zekâ ve veri analitiği, gelecekte müşterinin ihtiyacını daha gerçekleşmeden öngörebilen ve dahası onun adına kullanıcının verdiği yetkiler dahilinde aksiyon alabilen deneyimlerin temelini oluşturacak. Burada Radikal Müşteri Perspektifi’nin de önemli bir karşılığı olduğunu düşünüyorum. Müşterinin bugün ne yaptığını anlamanın ötesine geçerek, değişen ihtiyaçlarını öngörmek ve doğru çözümü doğru anda sunmak ödeme deneyiminin geleceğinde belirleyici olmaya devam edecek.
Tami’yi bu geleceğin içinde, farklı ödeme ihtiyaçlarını tek bir deneyimde buluşturan ve yeni teknolojileri günlük hayatın ve ticaretin doğal akışına taşıyan bir fintek olarak konumlandırıyoruz. Önümüzdeki dönemde ürün ekosistemimizi geliştirirken açık bankacılık, yapay zekâ ve yeni nesil ödeme teknolojilerindeki gelişmeleri yakından takip edecek; işletmeler ve bireyler için daha akışkan, erişilebilir ve güvenilir ödeme deneyimleri geliştirmeye devam edeceğiz.