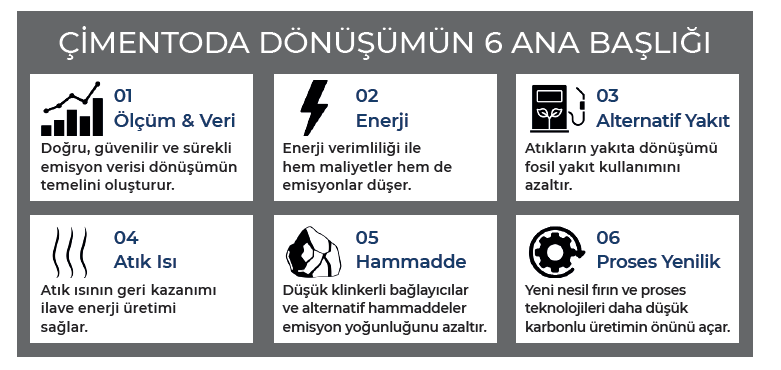
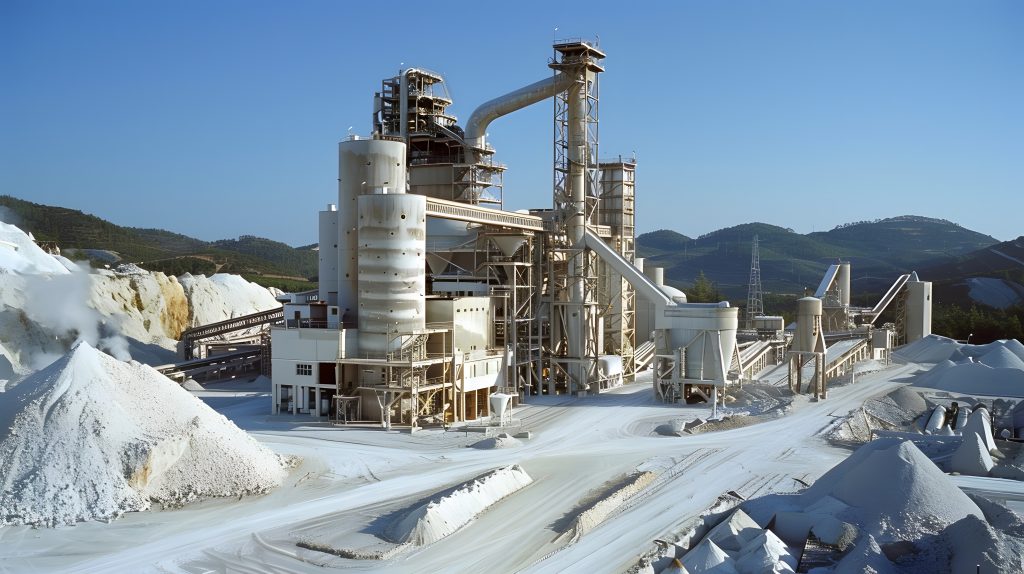
Türkiye Emisyon Ticaret Sistemi’nin (ETS) devreye girmesiyle çimento sanayisinde düşük karbonlu üretime geçiş daha somut bir yol haritasına dönüşüyor. Yeni dönemde sektörün önceliği; emisyonların doğru ölçülmesi, raporlanması ve doğrulanmasının yanı sıra üretim süreçlerinde enerji verimliliğinin artırılması, yenilenebilir elektrik kullanımının yaygınlaştırılması ve alternatif yakıt oranının yükseltilmesi olacak. Atık ısı geri kazanımı, klinker oranının düşürülmesi, yeni hammaddelerin kullanımı ve uzun vadede elektrifikasyon da dönüşümün temel başlıkları arasında yer alıyor. Avrupa Birliği Sınırda Karbon Düzenleme Mekanizması’nın etkisiyle bu süreç, yalnızca mevzuata uyum açısından değil, Türkiye çimento sanayisinin üretim gücünü ve ihracattaki konumunu koruması bakımından da önem taşıyor. Çalışmamızda sektörün 2026’dan 2030 sonrasına uzanan dönüşüm yol haritasını ve öne çıkan yatırım adımlarını ele alıyoruz. Bu yol haritası, şirketlerin bugünden hangi alanlara odaklanması gerektiğini de daha görünür ve yönetilebilir hale getiriyor.
ETS’YE HAZIRLIK: ÖLÇÜM, YÖNETİM VE KARBON KONTROLÜ
Türkiye Emisyon Ticaret Sistemi Yönetmeliği 27 Ağustos 2026’da Resmî Gazete’de yayımlanarak yürürlüğe girdi. Yıllık 50 bin ton CO₂ eşdeğerinin üzerinde emisyon üreten çimento tesisleri de sistemin kapsamına giriyor. Karbon Piyasası Kurulu’nun 3 Eylül’de açıkladığı ilk kararla pilot dönem 2026 ve 2027 emisyonlarını kapsayacak şekilde belirlendi. Bu dönemde ücretsiz tahsisat oranı %100 olarak uygulanacak. Başka bir ifadeyle tesislere, doğrulanmış emisyonlarına karşılık gelecek miktarda tahsisat ücretsiz olarak verilecek. Aynı dönemde Avrupa Birliği’nde Sınırda Karbon Düzenleme Mekanizması’nın (SKDM) kesin uygulama dönemi 1 Ocak 2026 itibarıyla başladı. SKDM sertifikalarının satın alınması Şubat 2027’de başlayacak ve 2026 yılı ithalatlarına ilişkin ilk beyanların 30 Eylül 2027’ye kadar sunulması gerekecek.
İlk aşama doğru ve güvenilir ölçüm altyapısının kurulması. Pilot dönem kapsamındaki işletmelerin ilk İzleme Metodolojisi Planlarını 27 Ekim 2026’ya kadar sunması gerekiyor. Bu nedenle şirketlerin yakıt, hammadde, klinker ve elektrik tüketimine ilişkin verileri doğru, tutarlı ve doğrulanabilir şekilde ölçebilecek sistemleri kurması kritik önem taşıyor. Oluşturulacak bu veri altyapısı yalnızca TR ETS açısından değil, SKDM kapsamındaki yükümlülükler açısından da belirleyici olacak.
İkinci aşama, karbon maliyetinin şirketlerin emisyon performansıyla ilişkisini doğru değerlendirmek. TR ETS, emisyon yoğunluğuna dayalı üst kıyas yöntemi ve ücretsiz tahsisat mekanizması üzerine kuruluyor. Çimento sektöründeki kıyas değeri, kapsamdaki tesislerin ağırlıklı ortalama emisyon yoğunluğu üzerinden hesaplanacak. Bu mekanizma, tesislerin sektör ortalamasına göre konumunu doğrudan önemli hale getiriyor. Emisyon yoğunluğu kıyas değerinin altında kalan tesisler tahsisat fazlası elde ederken, üzerinde kalan tesislerde tahsisat açığı oluşabilecek. Bu nedenle şirket yönetimleri açısından yalnızca gelecekteki karbon fiyatını değil, tesislerinin sektör ortalamasına göre emisyon performansını da izlemek önemli hale geliyor. Burada da yönetimlerin sorusu “karbon fiyatı ne olacak” kadar “biz sektör ortalamasının neresindeyiz” olmalı.
Üçüncü aşama ise; elektrik tüketiminin karbon maliyeti. Çimento üretiminde fırınların yanı sıra öğütme değirmenleri de önemli miktarda elektrik tüketiyor ve bu tüketimin emisyonları da belirli koşullarda sistem kapsamında değerlendiriliyor. Aksi belgelenmediği durumda Türkiye elektrik şebekesi için belirlenen varsayılan emisyon faktörü uygulanıyor. Elektriğin yenilenebilir enerji alım anlaşması (PPA) kapsamında tedarik edilmesi halinde, belirli koşulların sağlanması durumunda anlaşmada belirtilen emisyon faktörünün kullanılması mümkün olabiliyor. Avrupa Komisyonu bu kapsamda fiziksel ve saatlik teslimat ile akıllı sayaç verileriyle desteklenen sözleşmesel kanıtlar arıyor. Dolayısıyla yenilenebilir elektrik tedarikinin yalnızca sözleşme düzeyinde değil, ölçülebilir ve doğrulanabilir bir yapıya sahip olması gerekiyor.
ETS’DE YÜKÜMLÜLÜKLER VE FİNANSAL SORUMLULUKLAR
Bunun yanında ETS kapsamındaki işletmelerin, ilgili Kanun’un yürürlüğe girmesinden itibaren üç yıl içinde sera gazı emisyon izni alması zorunlu. İzin olmadan veya izni sona ermiş şekilde faaliyete devam eden tesisler için kademeli idari para cezaları öngörülüyor. Sistemin temel yükümlülüğü ise her tesisin doğrulanmış yıllık emisyonlarına karşılık gelen miktarda tahsisatı teslim etmesi. Bu yükümlülüğün belirli bir bölümü ulusal kredilendirme sistemi kapsamında oluşturulan karbon kredileriyle karşılanabilecek. Teslim edilmeyen her tahsisat için, ilgili yılın son üç ayındaki birincil ve ikincil piyasa ağırlıklı ortalama tahsisat fiyatlarından yüksek olanının iki katına kadar idari para cezası uygulanacak. Eksik kalan tahsisat miktarı ise sonraki yıl ayrıca teslim edilecek. Yükümlülüğün üç yıl üst üste yerine getirilmemesi durumunda emisyon izninin iptali söz konusu olabilecek. Dolayısıyla karbon maliyeti yalnızca piyasa fiyatından oluşan bir unsur değil, yükümlülüklerin yerine getirilmemesi halinde önemli bir finansal yaptırım da içeriyor. Doğrulanmış emisyon raporunu süresi içinde sunmayan işletmeler için de idari para cezaları öngörülüyor. Bu nedenle ölçüm, raporlama ve doğrulama süreçlerinin sistemin teknik bir gerekliliğinin ötesinde, doğrudan finansal sonuçları olan bir yönetim süreci olarak ele alınması gerekiyor. ETS kapsamında elde edilecek tahsisat gelirleri ile idari para cezalarından sağlanacak kaynakların iklim değişikliğiyle mücadele amacıyla kullanılması planlanıyor. Bu kaynakların çimento sektörünün dönüşümünü destekleyecek şekilde nasıl değerlendirileceği de önümüzdeki dönemin önemli başlıklarından biri olacak. Çimento sektörünün bu kaynakların kullanımına ilişkin politika tasarımında aktif biçimde yer alması, sektörün dönüşüm ihtiyaçlarının doğru biçimde ortaya konulması açısından önem arz ediyor.
DÜŞÜK KARBONLU ÜRETİMDE YATIRIM ÖNCELİKLERİ
Üretimde dönüşüm proses ve yakıt olarak iki ana hat üzerinden ilerlemeli. Yakıt tarafında ilk öncelik alternatif yakıt üretimi olmalı. Avrupa çimento sanayinde atık biyokütle dâhil alternatif yakıtlar yakıt bileşiminin %44’ünü oluşturuyor. Hedef 2050’de %90 oranına ulaşmak. Türkiye’de ise bu oran 2024’te %13 olarak ölçüldü. Aradaki fark, Türkiye için en büyük ve en ucuz potansiyeli ifade ediyor. Ancak bu bir fabrika yatırımı olduğu kadar Türkiye geneli atık politikası stratejisini de ilgilendiriyor.
İkinci öncelik ise verimlilik ve atık ısı… Üretim maliyetinin %60–70’inin enerji olduğu bir sektörde bu yatırımlar karbon fiyatı olmasa da kendini ödüyor. Öğütme ve yardımcı sistemlerin tükettiği elektriği temiz kaynaktan almak ise teknoloji değişikliği gerektirmeyen en hızlı adım. Proses tarafında en güçlü kaldıraç klinker oranı. Kullanılan her ton klinkerin yerine kalsine kil, öğütülmüş cüruf ya da doğal puzolan gibi ikame malzeme kullanmak, proses ve yakıt emisyonunu aynı anda düşürüyor.
Uzun vadede ise fırının yerini elektrifikasyona bırakması gerekiyor. Ember’in Türkiye için yaptığı elektrifikasyon hesapları, çimento sektöründeki tüm yakıt kullanımının elektriğe dönüşmesinin ülkenin elektrifikasyon oranını yaklaşık 3,5 puan artıracağını gösteriyor. Bu durum, sanayi alt sektörleri arasında en yüksek ulusal katkıyı sağlıyor. Türkiye’nin 2035 için gündeme taşıdığı %35 hedefinin bugünkü %22’den 13 puanlık artış gerektirdiği düşünülürse, çimento tek başına bu yolun dörtte birinden fazlasını taşıyabilecek büyüklükte. Fırın elektrifikasyonu henüz ticari ölçekte yaygınlaşmış değil; buna karşılık elektrikli kalsinasyon ve plazma ısıtma teknolojileri pilot uygulama aşamasında bulunuyor.
DÜŞÜK KARBONLU ÜRETİMDE REKABET VE İHRACATIN YOL HARİTASI
Türkiye, AB’nin ithal ettiği çimento ve klinkerin yaklaşık yüzde 40’ını tek başına karşılıyor. Avrupa’nın lider, dünyanın ise beşinci büyük üreticisi konumunda bulunan Türkiye için bu güçlü üretim ve ihracat pozisyonu, aynı zamanda Avrupa Birliği Sınırda Karbon Düzenleme Mekanizması’na (SKDM) yüksek düzeyde maruziyet anlamına geliyor. SKDM maliyeti, AB ETS’deki karbon fiyatına bağlı olarak hesaplanıyor ve Avrupa’da ücretsiz tahsisatların kaldırılma takvimine paralel biçimde kademeli olarak artıyor. Bu noktada TR ETS, sektör açısından yalnızca yeni bir yükümlülük değil, aynı zamanda dönüşümü destekleyebilecek bir araç niteliği taşıyor. SKDM, menşe ülkede fiilen ödenen karbon bedelinin düşülmesine imkân tanıyor. Pilot dönemde tahsisatlar ücretsiz olduğu için bu aşamada düşülecek bir karbon bedeli bulunmuyor. Ancak ücretli tahsisata geçildiğinde, ihracatçının karbon maliyetinin Avrupa’ya sertifika bedeli olarak ödenmesi yerine Türkiye’de tahsisat bedeli olarak kalması ve İklim Kanunu’nun öngördüğü gelir mekanizması üzerinden sanayinin dönüşümüne yönlendirilmesi mümkün olabilecek. İç piyasada karbon maliyetinin tüm üreticiler için aynı şekilde uygulanması yerli rekabeti doğrudan bozmazken, asıl risk karbon fiyatlamasının bulunmadığı üçüncü ülkelerle rekabet edilen pazarlarda ortaya çıkıyor.
Çimento sektörü açısından dönüşüm yol haritası üç aşamada ele alınabilir. İlk aşamada, 2026–2027 döneminde izleme, raporlama ve doğrulama altyapısının eksiksiz kurulması öncelik taşıyor. Bunu, 2028’e kadar sera gazı emisyon izinlerinin tamamlanması, elektrik tüketiminde yenilenebilir enerjiye dayalı elektrik alım sözleşmelerinin yaygınlaştırılması ve öz tüketim amacıyla yenilenebilir enerji tesislerinin devreye alınması izleyebilir. 2028–2030 döneminde ise üretim süreçlerinin emisyon yoğunluğunu azaltmaya yönelik uygulamaların hız kazanması gerekiyor. Alternatif yakıt kullanım oranının Avrupa’daki seviyelere yaklaştırılması, fırınlarda atık ısı geri kazanımının yaygınlaştırılması ve düşük klinker oranına sahip ürünlerin ilgili standartlara ve kamu alımlarına dahil edilmesi bu dönemin temel adımları arasında yer alabilir. 2030 sonrasında ise sektörün daha ileri üretim teknolojilerine geçişi gündeme gelecek. Yeni nesil bağlayıcı kimyalarının geliştirilmesi ve yenilenebilir elektrikle çalışabilen fırın teknolojilerinin ticarileştirilmesi, uzun vadeli karbonsuzlaşma açısından belirleyici olacak.
Bu dönüşümün hayata geçebilmesi için kamu politikalarının da sektörün ihtiyaçlarıyla uyumlu biçimde ilerlemesi gerekiyor. Öncelikle öngörülebilir bir karbon fiyatlama çerçevesinin oluşturulması, ETS gelirlerinin sanayinin temiz enerji dönüşümünü destekleyecek şekilde kullanılması ve alternatif yakıt tedarikini mümkün kılacak bir atık yönetimi mevzuatının geliştirilmesi önem taşıyor. Bunun yanında yeterli sayıda akredite doğrulayıcının yetiştirilmesi ve artan yenilenebilir elektrik talebini karşılayabilecek şekilde şebeke kapasitesi ile esnekliğinin güçlendirilmesi, sektörün dönüşümünü hızlandıracak temel unsurlar arasında yer alıyor.
ETS, SANAYİNİN YEŞİL DÖNÜŞÜMÜNÜ HIZLANDIRACAK
TÜRKÇİMENTO, Emisyon Ticaret Sistemi’nin (ETS) yürürlüğe girmesini Türkiye’nin 2053 net sıfır hedefi ve sanayinin yeşil dönüşümü açısından önemli bir adım olarak değerlendiriyor. TÜRKÇİMENTO CEO’su Volkan Bozay, ETS’nin yalnızca bir uyum yükü değil, düşük karbonlu üretim yatırımlarını hızlandırabilecek ve ihracat rekabetçiliğini destekleyebilecek stratejik bir araç olduğunu vurguluyor. Sistemin başarılı olması için öngörülebilir, şeffaf ve dengeli bir geçiş süreci gerektiğini belirten Bozay; karbon piyasasından elde edilecek gelirlerin Ar-Ge, enerji verimliliği ve yeşil dönüşüm yatırımlarına yönlendirilmesinin önemine dikkat çekiyor. Çimento sektörü; alternatif yakıt, atık ısı geri kazanımı, klinker oranının azaltılması ve uzun vadede CCUS teknolojileriyle dönüşümünü sürdürürken, ETS’nin bu yatırımları destekleyen bir yapıya kavuşmasını bekliyor. Avrupa Birliği Sınırda Karbon Düzenleme Mekanizması kapsamında Türkiye’de ödenen karbon bedellerinin mahsup edilebilmesi de sektör açısından stratejik önem taşıyor.